 প্রচ্ছদ
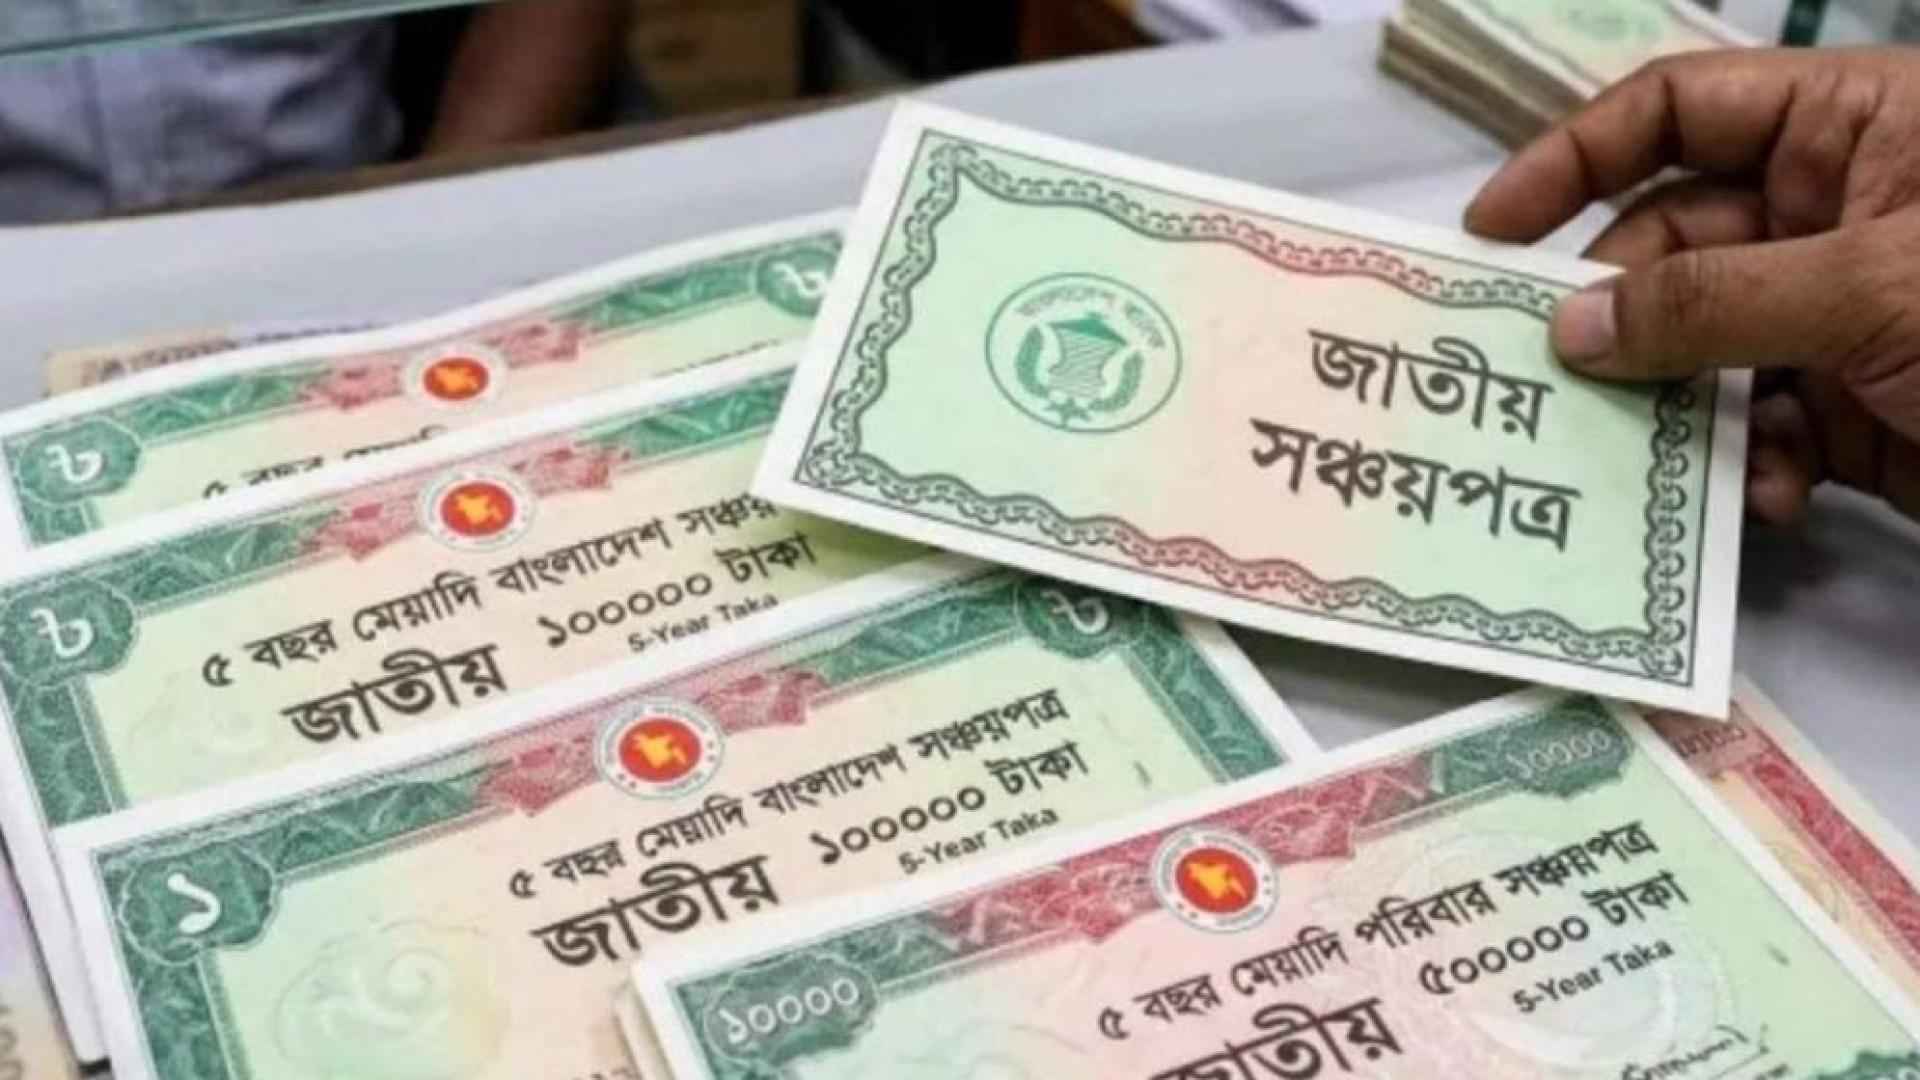
নিরাপদ বিনিয়োগের পাশাপাশি নিয়মিত আয় পেতে সরকারি সঞ্চয়পত্রে আগ্রহী অনেকেই। তবে সব সঞ্চয়পত্রের সুবিধা এক নয়। কোনোটি মাসিক মুনাফার জন্য উপযোগী, কোনোটি তিন মাস পরপর আয় দেয়। আবার কোনোটি দীর্ঘমেয়াদি সঞ্চয়ের জন্য ভালো বিকল্প হতে পারে। তাই বিনিয়োগের আগে নিজের প্রয়োজন ও যোগ্যতা বুঝে সঞ্চয়পত্র বেছে নেওয়া জরুরি।
জানা যায়, বাংলাদেশে পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র, তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র, পরিবার সঞ্চয়পত্র ও পেনশনার সঞ্চয়পত্র—এই চার ধরনের সঞ্চয়পত্রের সুবিধা ও শর্ত আলাদা।
কোন সঞ্চয়পত্র কার জন্য?
পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র: যাঁরা দীর্ঘ সময়ের জন্য অর্থ জমা রাখতে চান, তাঁদের জন্য এটি একটি বিকল্প। একক বা যৌথ নামে বিনিয়োগ করা যায়। তবে মেয়াদ পূর্ণ হওয়ার আগে ভাঙালে পুরো মেয়াদের মুনাফা পাওয়া যায় না।
তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র: এ স্কিমের মেয়াদ তিন বছর। প্রতি তিন মাসে মুনাফা পাওয়া যায়। নির্দিষ্ট বিরতিতে বাড়তি অর্থ প্রয়োজন হলে এটি বিবেচনা করা যেতে পারে।
পরিবার সঞ্চয়পত্র: নির্ধারিত যোগ্যতা পূরণকারী নারী, শারীরিক প্রতিবন্ধী ব্যক্তি এবং ৬৫ বছর বা তার বেশি বয়সী বাংলাদেশি নাগরিক এ সঞ্চয়পত্র কিনতে পারেন। এটি যৌথ নামে কেনার সুযোগ নেই। এতে প্রতি মাসে মুনাফা পাওয়া যায়।
পেনশনার সঞ্চয়পত্র: নির্দিষ্ট সরকারি, আধা-সরকারি ও স্বায়ত্তশাসিত প্রতিষ্ঠানের অবসরপ্রাপ্ত কর্মী, অবসরপ্রাপ্ত বিচারপতি, সশস্ত্র বাহিনীর অবসরপ্রাপ্ত সদস্য এবং বিধি অনুযায়ী যোগ্য পারিবারিক পেনশন সুবিধাভোগীরা এ স্কিমে বিনিয়োগ করতে পারেন। এখানেও মাসিক মুনাফা পাওয়ার সুযোগ রয়েছে।
সঞ্চয়পত্রে মুনাফার হার কত?
জাগো নিউজের প্রতিবেদনে উল্লেখ করা হয়েছে, ২০২৬ সালের জুলাই থেকে ডিসেম্বর পর্যন্ত কার্যকর হার অনুযায়ী সঞ্চয়পত্রের মুনাফা বিনিয়োগের পরিমাণ ও মেয়াদের ওপর নির্ভর করে। সাড়ে সাত লাখ টাকা পর্যন্ত এবং এর বেশি বিনিয়োগের ক্ষেত্রে হার আলাদা হতে পারে।
প্রতিবেদনে দেওয়া হার অনুযায়ী, মেয়াদ পূর্ণ হওয়ার আগে নগদায়নের ক্ষেত্রে পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্রে প্রথম বছরে মুনাফার হার ৯ দশমিক ৭২ থেকে ৯ দশমিক ৭৪ শতাংশ। পঞ্চম বছরে তা ১১ দশমিক ৮০ থেকে ১১ দশমিক ৮৩ শতাংশ।
তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্রে প্রথম বছরে হার ১০ দশমিক ৬০ থেকে ১০ দশমিক ৬৫ শতাংশ এবং তৃতীয় বছরে ১১ দশমিক ৭৭ থেকে ১১ দশমিক ৮২ শতাংশ।
পেনশনার সঞ্চয়পত্রে প্রথম বছরে মুনাফার হার ৯ দশমিক ৭২ থেকে ৯ দশমিক ৮৪ শতাংশ। পঞ্চম বছরে তা ১১ দশমিক ৯৮ শতাংশ পর্যন্ত।
পরিবার সঞ্চয়পত্রে প্রথম বছরে হার ৯ দশমিক ৭২ থেকে ৯ দশমিক ৮১ শতাংশ। পঞ্চম বছরে তা ১১ দশমিক ৮০ থেকে ১১ দশমিক ৯৩ শতাংশ পর্যন্ত।
এসব হার মেয়াদ পূর্ণ হওয়ার আগেই নগদায়নের ক্ষেত্রে প্রযোজ্য বলে প্রতিবেদনে উল্লেখ করা হয়েছে। বিনিয়োগের আগে সংশ্লিষ্ট স্কিমের সর্বশেষ সরকারি হার ও শর্ত যাচাই করা উচিত।
১০ লাখ টাকা বিনিয়োগে যা বিবেচনা করবেন
১০ লাখ টাকা বিনিয়োগের ক্ষেত্রে পুরো অর্থের ওপর একই উচ্চতর মুনাফার হার প্রযোজ্য হবে—এমনটি ধরে নেওয়া ঠিক নয়। সাড়ে সাত লাখ টাকার বেশি বিনিয়োগের ক্ষেত্রে আলাদা হার প্রযোজ্য হতে পারে।
এছাড়া মুনাফার ওপর উৎসে কর, বিনিয়োগের সর্বোচ্চ সীমা এবং মেয়াদ শেষ হওয়ার আগে টাকা তোলার নিয়মও বিবেচনায় নিতে হবে। আবেদন করার সময় জাতীয় পরিচয়পত্র, ব্যাংক হিসাবের তথ্য, নমিনির বিবরণ এবং প্রযোজ্য ক্ষেত্রে আয়করসংক্রান্ত কাগজপত্র সঠিকভাবে দিতে হবে।
সব মিলিয়ে, শুধু বেশি মুনাফার হার দেখে সঞ্চয়পত্র নির্বাচন করা উচিত নয়। নিয়মিত আয় প্রয়োজন হলে পরিবার বা পেনশনার সঞ্চয়পত্র বিবেচনা করা যায়। তিন মাস পরপর আয় চাইলে তিন মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র এবং দীর্ঘমেয়াদি সঞ্চয়ের জন্য পাঁচ বছর মেয়াদি বাংলাদেশ সঞ্চয়পত্র বিকল্প হতে পারে।